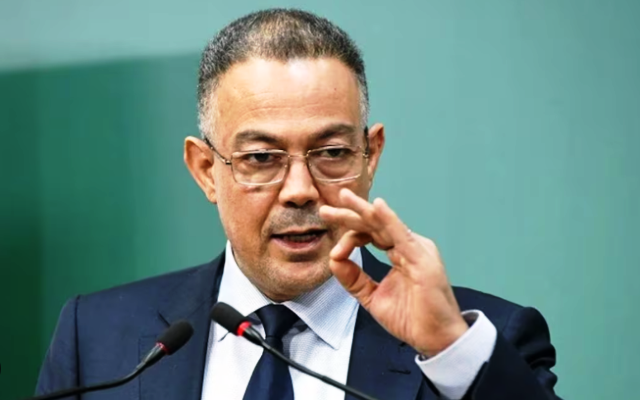

في مشروع قانون المالية 2027 بالمغرب.. كما قدمه الوزير لقجع في البرلمان.
رهانات الاستثمار والتشغيل وتحديات القدرة الشرائية والعدالة الاجتماعية قراءة تحليلية خاصة.
- الحسن باكريم – أكادير اليوم //
يشكل مشروع قانون المالية رقم 60.26 للسنة المالية 2027 محطة أساسية في تحديد التوجهات الاقتصادية والاجتماعية للمغرب، في سياق سياسي جديد يتسم بتشكيل حكومة برئاسة فاطمة الزهراء المنصوري، وباستمرار التحديات المرتبطة بتحسين القدرة الشرائية، وتوفير فرص الشغل، وإصلاح الخدمات العمومية، وتقليص الفوارق الاجتماعية والمجالية.
وتكشف قراءة في مضامين المشروع، الذي يتضمن 85 صفحة، أن الحكومة تراهن على تعبئة موارد مالية مهمة، ومواصلة الاستثمار العمومي، وتعزيز المداخيل الجبائية، مع إدخال تعديلات على عدد من المقتضيات الضريبية والجمركية.
غير أن السؤال الجوهري لا يرتبط فقط بحجم الاعتمادات المرصودة، بل بمدى قدرة هذه الميزانية على إحداث تحول ملموس في الحياة اليومية للمواطنين، خصوصاً في مجالات الصحة والتعليم والتشغيل والسكن والقدرة الشرائية.
ميزانية بأرقام كبيرة وتحديات تمويلية متواصلة
وفق المادة 38 من المشروع، تتوقع الحكومة بلوغ المداخيل العادية للميزانية العامة حوالي 482.42 مليار درهم، منها 437.40 مليار درهم من المداخيل الضريبية، مقابل 45.03 مليار درهم من المداخيل غير الضريبية.
وتبرز هذه الأرقام استمرار الاعتماد الكبير على الجبايات باعتبارها المصدر الأساسي لتمويل الميزانية، وهو ما يطرح مجدداً مسألة التوازن بين ضرورة توفير الموارد المالية للدولة والحفاظ على القدرة الشرائية للأسر والتنافسية الاقتصادية للمقاولات.
أبرز أرقام مشروع قانون المالية 2027
482.42 مليار درهم مداخيل عادية
437.40 مليار درهم مداخيل ضريبية
138.03 مليار درهم اعتمادات أداء الاستثمار
34,454 منصباً مالياً محدثاً
وفي المقابل، تصل نفقات التسيير إلى 387.14 مليار درهم، منها حوالي 195.67 مليار درهم لنفقات الموظفين، بينما تبلغ فوائد وعمولات الدين العمومي حوالي 45.94 مليار درهم.
ويسجل المشروع رصيداً سلبياً لميزانية الدولة، دون احتساب حصيلة الاقتراضات واستهلاكات الدين المتوسط والطويل الأجل، في حدود 89.61 مليار درهم، مع حاجيات إجمالية للتمويل تقارب 158.99 مليار درهم.
وتعكس هذه المعطيات استمرار الضغط على المالية العمومية، والحاجة إلى تعبئة التمويلات، بما يجعل تحسين مردودية النفقات وترشيد التدبير المالي مطلبين لا يقلان أهمية عن زيادة الموارد.
الاستثمار العمومي.. الرهان على التنمية والنجاعة
يحدد المشروع اعتمادات الأداء الخاصة باستثمارات الميزانية العامة في حوالي 138.03 مليار درهم، إلى جانب اعتمادات الالتزام المبرمجة للسنوات المقبلة.
وهنا ينبغي التمييز بين الاستثمارات الممولة مباشرة من الميزانية العامة وبين الاستثمار العمومي بمفهومه الواسع، الذي يشمل أيضاً المؤسسات والمقاولات العمومية وباقي المتدخلين.
ولا شك أن الاستثمار يشكل محركاً أساسياً للنمو الاقتصادي وتطوير البنيات التحتية، غير أن نجاحه لا يقاس فقط بحجم الأموال المرصودة، وإنما بقدرته على خلق فرص الشغل، وتحسين الخدمات، وتحفيز الاقتصاد المحلي.
فالمواطن لا ينتظر مجرد الإعلان عن مشاريع كبرى، بقدر ما ينتظر نتائج ملموسة في محيطه المباشر، من طرق ومستشفيات ومدارس وفرص عمل ومرافق عمومية تستجيب لحاجياته.
كما يطرح الاستثمار العمومي سؤال العدالة المجالية، خاصة بالنسبة إلى المناطق الجبلية والقروية التي لا تزال تعاني تفاوتات واضحة في التجهيزات والخدمات الأساسية.
التشغيل.. من إحداث المناصب إلى مواجهة البطالة
ينص المشروع على إحداث 34.454 منصباً مالياً برسم سنة 2027، تتوزع على قطاعات مختلفة، من أبرزها وزارة الداخلية بـ14.200 منصب، وإدارة الدفاع الوطني بـ5.500 منصب، ووزارة الصحة والحماية الاجتماعية بـ5.400 منصب.
كما يتضمن المشروع تخصيص 500 منصب توزعها رئيسة الحكومة على القطاعات والمؤسسات المختلفة، منها 200 منصب لفائدة الأشخاص في وضعية إعاقة.
وتبرز هذه الأرقام استمرار الحاجة إلى تعزيز الموارد البشرية داخل الإدارة العمومية، خصوصاً في القطاعات الحيوية.
لكن معالجة البطالة، وخاصة في أوساط الشباب وحاملي الشهادات، لا يمكن أن تعتمد على التوظيف العمومي وحده. إنها تتطلب أيضاً دعم المقاولات الصغيرة والمتوسطة، وتحفيز الاستثمار المنتج، وتطوير التكوين المهني، وربط منظومة التعليم بالحاجيات الفعلية لسوق الشغل.
فنجاح الميزانية في مجال التشغيل ينبغي أن يقاس بعدد فرص العمل الحقيقية والمستدامة التي يساهم الاقتصاد الوطني في خلقها، وليس فقط بعدد المناصب المالية المفتوحة في الإدارات والمؤسسات.
الضرائب والقدرة الشرائية.. المعادلة الأصعب
يتضمن مشروع قانون المالية 2027 تعديلات ضريبية وجمركية متعددة، تشمل الضريبة على الدخل، والضريبة على الشركات، والضريبة على القيمة المضافة، والرسوم الجمركية والضرائب الداخلية على الاستهلاك.
ومن بين المقتضيات الواردة في المشروع، تعديل جدول الضريبة على الدخل بالنسبة إلى بعض أصناف الدخول، وإدخال تغييرات على النظام الجبائي لبعض الأنشطة الاقتصادية، فضلاً عن مراجعة رسوم مفروضة على منتجات محددة.
كما يتضمن مقتضيات تتعلق بالإعفاء من الضريبة على القيمة المضافة عند استيراد بعض الحيوانات الحية واللحوم والأحشاء، وهي إجراءات يمكن قراءتها في إطار السعي إلى تيسير التموين بالسوق الوطنية.
غير أن أثر التدابير الجمركية والجبائية على الأسعار يبقى مرتبطاً بمدى انعكاسها الفعلي على أثمنة البيع للمستهلك، وبمدى فعالية المراقبة ومحاربة المضاربة.
ولذلك، فإن التحدي الأكبر أمام الحكومة يتمثل في ضمان ألا تتحول تعبئة الموارد الجبائية إلى عبء إضافي على الفئات المتوسطة ومحدودة الدخل، التي تواجه أصلاً ضغوطاً متزايدة مرتبطة بتكاليف المعيشة.
الأمازيغية.. خطوة مالية تستحق التوقف عندها
من المقتضيات اللافتة في مشروع قانون المالية لسنة 2027 إحداث حساب خاص يسمى «صندوق تفعيل الطابع الرسمي للأمازيغية»، ابتداء من فاتح يناير 2027، وفق المادة 13 من المشروع.
ويتولى هذا الصندوق تمويل المشاريع والعمليات المرتبطة بإدماج الأمازيغية في مجالات الحياة العامة ذات الأولوية، وفقاً لمقتضيات القانون التنظيمي رقم 26.16.
ويمكن اعتبار إحداث هذا الصندوق خطوة مؤسساتية مهمة في مسار تفعيل الطابع الرسمي للأمازيغية، باعتبار أن الانتقال من الاعتراف الدستوري إلى الإدماج الفعلي يتطلب آليات مالية وإدارية واضحة.
غير أن أهمية هذه الخطوة ستظل رهينة بحجم الموارد التي ستعبأ للصندوق، وشفافية تدبيرها، والنتائج التي ستتحقق في التعليم والإدارة والقضاء والإعلام والخدمات العمومية.
فالأمازيغية لا تحتاج فقط إلى نصوص قانونية وصناديق مالية، بل إلى برامج قابلة للتنفيذ والتقييم، تجعل حضورها في المؤسسات العمومية حقيقة يلمسها المواطن.
### الصحة والتعليم.. الحاجة إلى أثر اجتماعي مباشر
تعكس المناصب المالية المخصصة لوزارة الصحة استمرار الاهتمام بتعزيز الموارد البشرية الصحية، في وقت تواجه فيه المنظومة تحديات مرتبطة بالتوزيع المجالي للأطباء والممرضين، وتحسين جودة الخدمات، وتيسير الولوج إلى العلاج.
لكن إصلاح الصحة لا يختزل في توفير مناصب جديدة أو بناء المؤسسات الاستشفائية، بل يتطلب ضمان تشغيلها بكفاءة، وتوفير التجهيزات والأدوية، وتقليص آجال الانتظار، وتحسين الخدمات المقدمة للمواطنين.
أما التعليم، فيظل من المجالات الأساسية التي ينبغي أن تنعكس عليها اختيارات الميزانية، سواء من خلال تحسين جودة التعلمات أو تأهيل المؤسسات التعليمية أو معالجة الهدر المدرسي والفوارق بين المجالين الحضري والقروي.
ويظل التحدي المشترك بين القطاعين هو الانتقال من منطق تعبئة الموارد إلى منطق النتائج والمحاسبة على الأداء.
بين الاستمرارية الحكومية وضرورة التصحيح
يأتي مشروع قانون المالية 2027 في مرحلة سياسية جديدة، لكنه لا ينطلق من فراغ اقتصادي أو مؤسساتي.
فالمشاريع الكبرى والإصلاحات الهيكلية التي تعرفها المملكة تراكمت خلال ولايات حكومية متعاقبة، في إطار التوجهات الاستراتيجية للدولة والأوراش التي أطلقها الملك محمد السادس.
ومن ثم، فإن حكومة المنصوري مطالبة بالموازنة بين الاستمرارية في تنفيذ الأوراش القائمة، وإدخال التصحيحات الضرورية لمعالجة الاختلالات التي أبانت عنها التجربة السابقة.
فالقطيعة السياسية بين الأغلبية والمعارضة لا تعني بالضرورة القطيعة مع السياسات العمومية التي أثبتت نجاعتها، مثلما أن الاستمرارية لا ينبغي أن تتحول إلى تبرير للأخطاء أو تأجيل للإصلاح.
وستكون الحكومة مطالبة بتقديم أجوبة عملية عن كيفية تحسين الحكامة، وتسريع إنجاز المشاريع، وتقوية آليات المراقبة والتقييم، وربط المسؤولية بالمحاسبة.
أي نصيب لجهة سوس ماسة من الميزانية الجديدة؟
بالنسبة إلى جهة سوس ماسة، تطرح قراءة مشروع قانون المالية 2027 تساؤلات مشروعة حول نصيب الجهة من الاستثمارات العمومية، ومدى استجابة البرامج القطاعية لخصوصياتها الاقتصادية والاجتماعية.
فالجهة تتوفر على مؤهلات كبيرة في السياحة والفلاحة والصيد البحري والصناعات الغذائية والطاقات المتجددة، لكنها تواجه أيضاً تحديات مرتبطة بندرة المياه، والبطالة، والتفاوتات المجالية، وحاجيات المناطق الجبلية والقروية.
ومن المنتظر أن تبرز أهمية الاختيارات المالية من خلال المشاريع التي ستستفيد منها أقاليم أكادير إداوتنان، وإنزكان أيت ملول، وتارودانت، وتيزنيت، واشتوكة أيت باها، وطاطا.
غير أن تحديد الحصة الدقيقة للجهة من الاستثمارات العمومية يتطلب الرجوع إلى وثائق البرمجة القطاعية والتوزيع الترابي للمشاريع، ولا تكفي المقتضيات العامة الواردة في مشروع القانون وحدها لاستخلاصها.
الخلاصة.. ميزانية الأرقام أم ميزانية النتائج؟
تكشف القراءة الأولية لمشروع قانون المالية 2027 عن توجه نحو مواصلة تعبئة الموارد العمومية وتمويل الاستثمارات وتطوير عدد من الآليات الجبائية والمؤسساتية.
لكن أهمية المشروع لا تكمن فقط في أرقامه ومقتضياته التقنية، وإنما في الخيارات الاقتصادية والاجتماعية التي سيترجمها على أرض الواقع.
فالمواطن المغربي ينتظر من الميزانية أن تجيب عن أسئلة مباشرة: هل ستتحسن قدرته الشرائية؟ هل ستتوفر فرص شغل إضافية للشباب؟ هل ستتحسن الخدمات الصحية والتعليمية؟ وهل ستستفيد المناطق المهمشة من نصيب أكثر إنصافاً من التنمية؟
إن الإجابة عن هذه الأسئلة لن تقدمها الأرقام وحدها، بل ستقدمها حصيلة التنفيذ خلال السنة المالية المقبلة.
وبين طموح الاستثمار وواقع الإكراهات المالية والاجتماعية، سيكون التحدي الحقيقي أمام حكومة المنصوري هو تحويل مشروع قانون المالية 2027 من وثيقة لتوزيع الموارد والنفقات إلى أداة لتحقيق تنمية ملموسة وعادلة، يشعر المواطن بآثارها في حياته اليومية.
المصدر: مشروع قانون المالية رقم 60.26 للسنة المالية 2027، وخاصة المواد 7 و13 و21 و38 و43 و44 و45. هذه قراءة في مشروع القانون قبل المصادقة النهائية عليه.